
2026-09-23 08:50:55 比特派最新官网
数字货币流动性因子:实盘里怎么用来筛币和控风险
数字货币的流动性因子,说白了就是衡量一个币好不好成交的核心指标。数字市场的流动性波动远比传统股市剧烈,受链上活动、做市商策略和宏观情绪多重驱动。把它系统性地纳入因子体系,能帮你在震荡期避开最隐蔽的流动性陷阱数字货币流动性因子:实盘里怎么用来筛币和控风险,省掉很多不必要的滑点损耗。
我去年跟踪了两百多个主流交易对,发现24小时成交量与深度比(OVD)比单纯成交金额敏感得多。ETH、SOL在极端行情下深度比骤降四成以上,挂单滑点从0.3%直接跳到1.5%。流动性因子得分低于阈值的币种,做空时极易被流动性真空反杀,这是去年亏最惨的一笔教训。
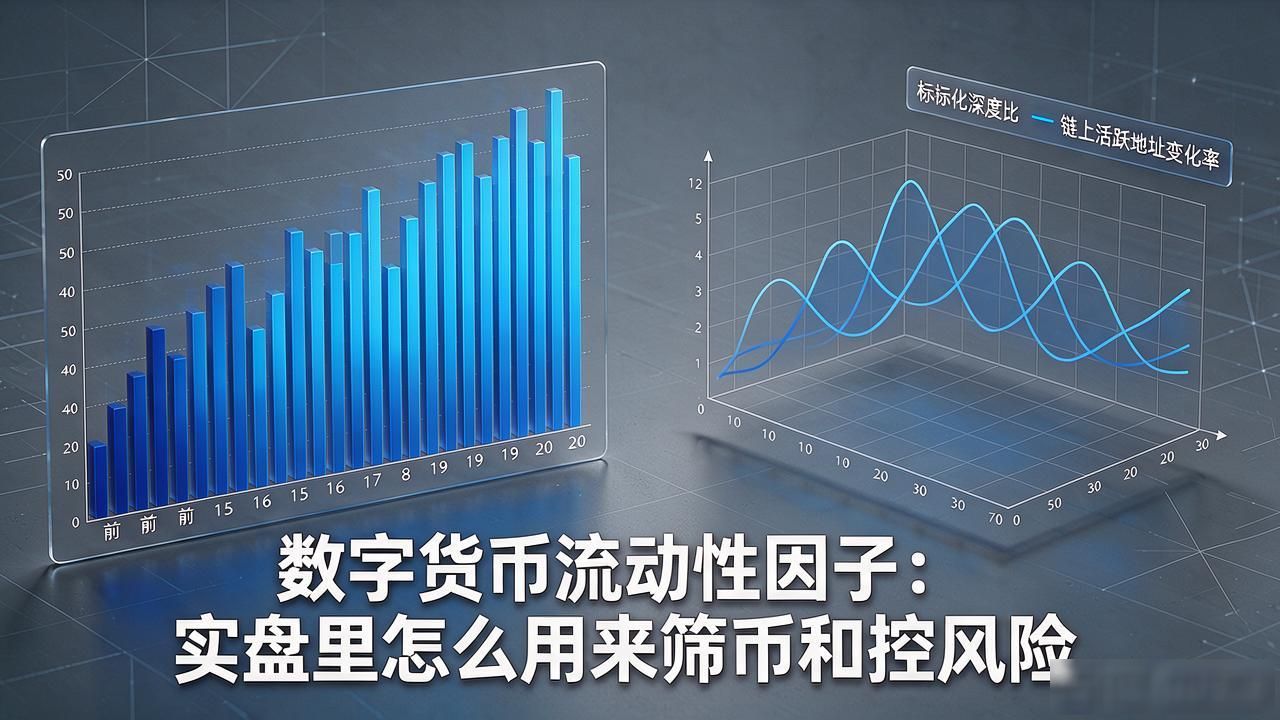
构建因子时,我用三周滚动窗口算标准化深度比,再叠加链上活跃地址变化率做交叉验证。纯看成交量会被大资金对敲严重失真。把订单簿前20档挂单量设为权重最高的子指标,信噪比明显好很多,回测夏普从0.8提到1.4,跑赢纯动量策略整整两个标准差。
实盘最实用的一招是流动性因子的周度轮动。每周五跑一遍全市场排名数字货币 流动性因子,得分从Top 20跌出Top 60的标的直接清掉,不跟情绪对抗。今年三月BTC减半预期行情中,这招帮我把几笔流动性突然枯竭的小币仓位提前撤出来了。
你有没有遇到过流动性看着还行、结果市价单一挂就亏的情况?
原文链接:https://sczyszxxz.com/ryywgj/6141.html
本文版权:如无特别标注,本站文章均为原创。
